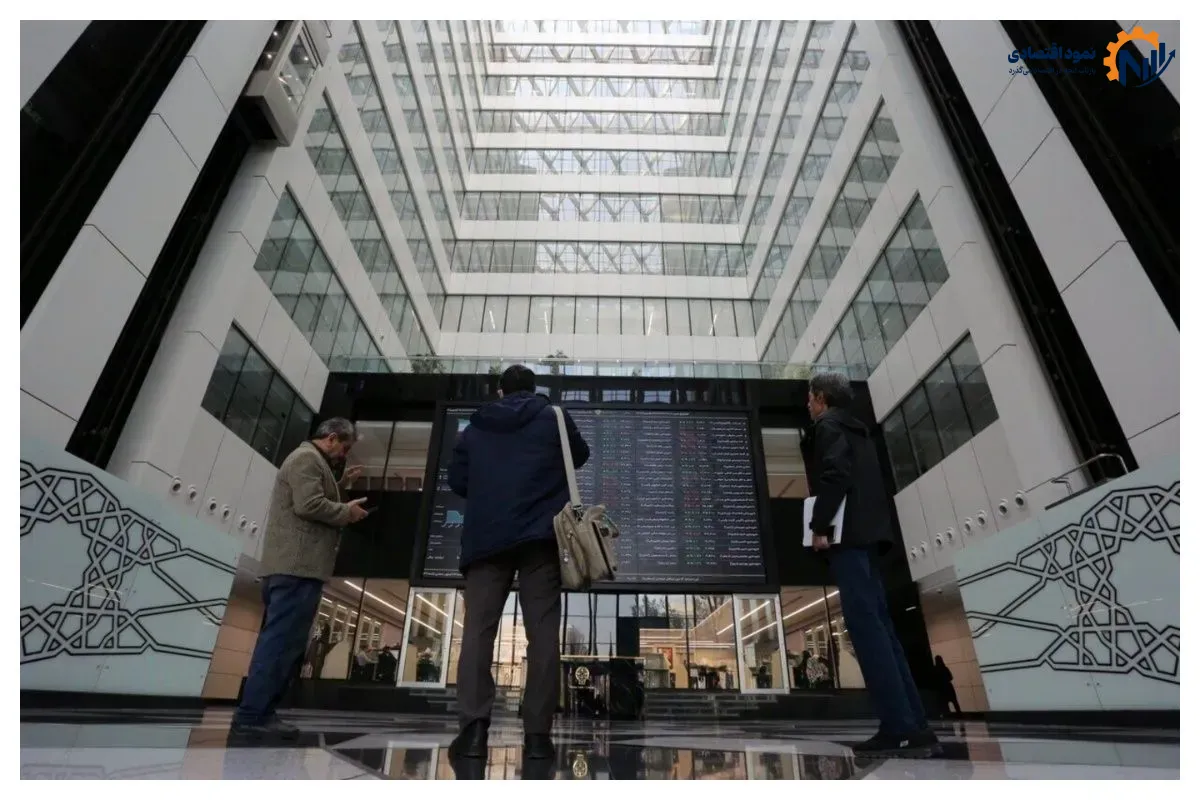
به گزارش پایگاه خبری نمود اقتصادی؛ بازار سهام معاملات دیروز (یکشنبه ۲۶ مهر ۱۴۰۵) را با فشار سنگین فروش آغاز کرد؛ بهطوری که ۶۹ درصد نمادها در آغاز معاملات سرخپوش بودند و ارزش سفارشهای فروش به ۱۷ هزار میلیارد تومان در برابر ۷ هزار میلیارد تومان تقاضا رسید. اما با افزایش تدریجی تقاضا، از شدت عرضهها کاسته شد و در پایان معاملات، ۶۱ درصد نمادها سبزپوش شدند و ارزش صفهای خرید به ۷.۳ هزار میلیارد تومان رسید.
سنگینترین صفهای فروش به صندوقهای سهامی با ۳.۴ هزار میلیارد تومان اختصاص داشت. صنایع فلزی با ۲.۵ هزار میلیارد تومان، معدنی با ۲.۴ هزار میلیارد تومان، بانکی با ۱.۱ هزار میلیارد تومان و شیمیایی با یک هزار میلیارد تومان نیز در میان گروههای پرفشار قرار داشتند. با وجود این شرایط، ارزش سفارشهای فروش نسبت به پایان معاملات روز شنبه حدود ۱۱ هزار میلیارد تومان کاهش یافت و تقاضا نیز حدود ۳ هزار میلیارد تومان افزایش پیدا کرده بود. ارزش معاملات خرد سهام و صندوقهای سهامی دیروز به ۵۳ هزار و ۷۸۰ میلیارد تومان رسید. مجموع ارزش معاملات بورس و فرابورس نیز در محدوده ۱۷۴ هزار میلیارد تومان قرار گرفت و ارزش کل بازارهای سهام به ۲۸ هزار و ۱۰۵ هزار میلیارد تومان رسید. با وجود افزایش تقاضا، حقیقیها ۲۸۵۲ میلیارد تومان پول حقیقی از چرخه سهام و صندوقهای سهامی خارج کردند. البته تراز معاملات بخش سهام به منفی ۳.۳ هزار میلیارد تومان رسید. در مقابل، صندوقهای سهامی حدود ۵۰۰ میلیارد تومان نقدینگی جذب کردند. همچنین حدود ۳۴۱۵ میلیارد تومان پول از صندوقهای درآمد ثابت خارج شد.
شاخص کل بورس تهران با کاهش ۸۴ هزار و ۸۱۹ واحدی (۱.۰۳ درصد) در ارتفاع ۸ میلیون و ۱۸۰ هزار و ۳۳۷ واحد ایستاد. شاخص کل هموزن نیز با افت حدود ۲۲۷۵ واحدی (۰.۱۰ درصد) به ۲ میلیون و ۱۸۹ هزار و ۷۲۸ واحد رسید. در مقابل، شاخص کل فرابورس با رشد ۱۴۳ واحدی (۰.۲۲ درصد) در محدوده ۶۵ هزار و ۴۶ واحد قرار گرفت. اختلاف عملکرد شاخص کل و هموزن نشان میدهد فشار فروش در نمادهای بزرگ و شاخصساز بیشتر بوده است. هرچند در دادوستدها ۵۱۹ نماد مثبت و ۳۳۸ نماد منفی بودند.
سه سناریو پیش روی بازار سهام
حجتاله صیدی، رئیس سازمان بورس و اوراق بهادار روز گذشته از تدوین برنامههای کوتاهمدت و بلندمدت برای بازار سرمایه خبر داد و گفت: برنامه بلندمدت برای دو تا سه سال آینده طراحی میشود، برنامه کوتاهمدت نیز یک برنامه ۶ ماهه است که از ابتدای آبان تا پایان فروردین ۱۴۰۶ اجرایی خواهد شد. او با اشاره به تحولات سیاسی و بینالمللی، سه سناریوی توافق دیپلماتیک، تشدید تنش و جنگ، و تداوم شرایط فعلی را تشریح کرد و گفت: سناریوی نخست، احتمال دستیابی به توافق در عرصه دیپلماسی است که احتمال آن از ۲ سناریوی دیگر کمتر است، اما در صورت تحقق، کاهش تحریمها را در پی خواهد داشت. سناریوی دوم احتمال تشدید تنش و جنگ و سناریوی سوم، ادامه وضع فعلی است که محتملترین سناریو قلمداد میشود.
فشار فروش کم شد
رباب وفایی، کارشناس بازار سرمایه، با اشاره به تغییر روند معاملات در نیمه دوم دومین روز هفته گفت: «بازار سهام برخلاف روز شنبه، دیروز تا حدودی از هیجانات کاذب فاصله گرفت و وزن بیشتری به شرایط بنیادی داد. در نیمه دوم معاملات، روند تابلو تا حدودی تغییر کرد و با افزایش تقاضا و ثبت رنجهای مثبت، ۳۲۲ نماد از محدوده بازدهی منفی به مثبت رسیدند.» او همچنین نرخ ارز، بهویژه دلار نیما، و گزارشهای فصلی و ۶ماهه شرکتها را از عوامل اثرگذار بر معاملات دانست و پیشبینی کرد با افزایش انتشار گزارشها، مسیر معاملاتی شرکتها از یکدیگر متمایز شود. با توجه به کاهش صفهای فروش، افزایش تعداد نمادهای مثبت و برتری صفهای خرید، احتمال بهبود تقاضا در معاملات امروز وجود دارد. با این حال، خروج پول حقیقی نشان میدهد هنوز نمیتوان از پایان روند اصلاحی سخن گفت.
دیدگاهها
ثبت دیدگاههنوز دیدگاهی ثبت نشده است. اولین نفر باشید.